


   版权声明
《中国石化报》(电子版)的一切内容(包括但不限于文字、图片、PDF、图表、标志、标识、商标、版面设计、专栏目录与名称、内容分类标准以及为读者提供的任何信息)仅供中国石化报读者阅读、学习研究使用,未经中国石化报社及/或相关权利人书面授权,任何单位及个人不得将《中国石化报》(电子版)所登载、发布的内容用于商业性目的,包括但不限于转载、复制、发行、制作光盘、数据库、触摸展示等行为方式,或将之在非本站所属的服务器上作镜像。否则,中国石化报社将采取包括但不限于网上公示、向有关部门举报、诉讼等一切合法手段,追究侵权者的法律责任。
 日期检索
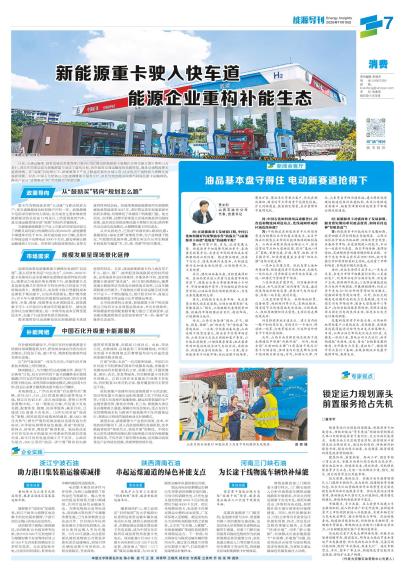
市场需求 规模发展呈现场景化延伸2026年11月10日 来源:
中国石化报 作者:
如果说政策是新能源重卡规模化发展的“启动器”,那么经济性则是“内生动力”。《2026~2032年重卡充换电行业全景调研及趋势前景预判报告》指出,随着动力电池价格长周期下行,新能源重卡尤其是换电模式在使用环节的经济性已明显优于传统柴油重卡。数据显示,电动重卡每公里能耗成本显著低于柴油重卡,且保养周期更长、维护费用更少;对于年行驶里程长的重载货运场景,综合计算购车、补能、维保、残值等全生命周期成本,新能源重卡可3~4年收回与柴油车的购置差价。绿电直连等试点政策的推进,进一步将用电成本压降至更低水平,加速了行业经济性拐点的到来。 需求端的变化也清晰显现出新能源重卡场景延伸的特征。目前,我国新能源重卡约八成应用于矿山、港口、钢厂、城市配送等线路固定的封闭场景,这类场景作业时间规律、补能条件可控,是新能源重卡渗透的“基本盘”。而《方案》明确指出,随着高速公路服务区充换电站网络逐步加密,以及车辆续航能力的提升,干线物流公路长途运输正成为重卡产业下一个增长爆发点,预计到2030年,高速公路新能源重卡货运量占比有望接近两成。 从市场消费特点来看,新能源重卡用户的决策核心已转向全生命周期运营成本,并对补能效率、网络覆盖密度和配套服务能力提出了更高要求,这也推动能源销售企业的竞争转向“车-站-服务”全链条生态竞争。
中国石油化工集团有限公司版权所有 未经授权,禁止复制或建立镜像 京ICP备 10210212号-7 号 |


