


   版权声明
《中国石化报》(电子版)的一切内容(包括但不限于文字、图片、PDF、图表、标志、标识、商标、版面设计、专栏目录与名称、内容分类标准以及为读者提供的任何信息)仅供中国石化报读者阅读、学习研究使用,未经中国石化报社及/或相关权利人书面授权,任何单位及个人不得将《中国石化报》(电子版)所登载、发布的内容用于商业性目的,包括但不限于转载、复制、发行、制作光盘、数据库、触摸展示等行为方式,或将之在非本站所属的服务器上作镜像。否则,中国石化报社将采取包括但不限于网上公示、向有关部门举报、诉讼等一切合法手段,追究侵权者的法律责任。
 日期检索
以产业链服务重塑车用材料发展格局2026年10月27日 来源:
中国石化报 作者:
张灿阳
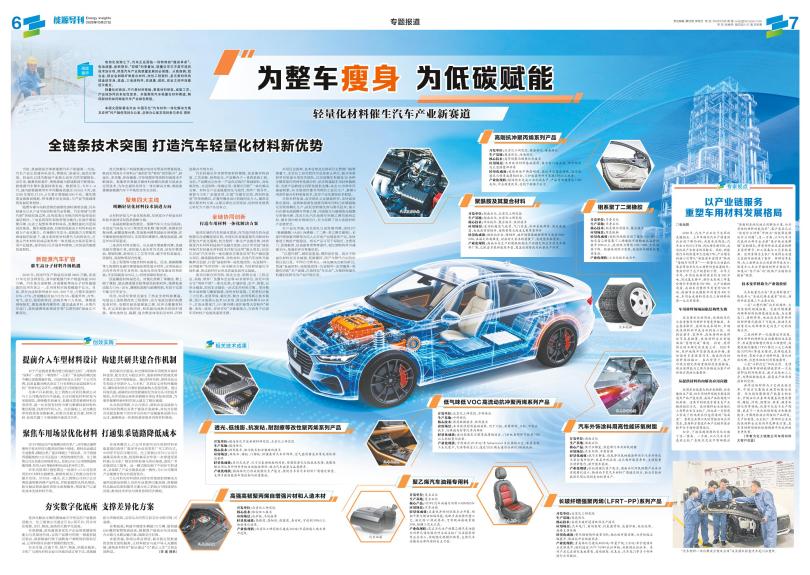
□张灿阳 2026年,汽车产业正处于变革的关键拐点。上半年国内汽车产销量同比分别下降约4%,内需承压明显;汽车出口约510万辆、同比增长超65%,成为托底产业需求的压舱石。同时,新能源汽车的渗透率已突破57%,产业增长的核心引擎从“新能源车卖得多”转向“每辆车用得多”——轻量化与功能化需求带动单车化工材料用量显著提升,有效对冲了总产销量的下滑。今年上半年,车用改性材料需求约为240万吨,同比基本持平,预计未来两三年复合增长率保持在5%~8%。从产业链视角看,我国车用塑料年用量约500万吨、轮胎用合成橡胶年用量约400万吨,车用合成材料仍是化工新材料的第一大应用场景。 车用材料领域面临结构性失衡 在总量承压的同时,结构性变化正在重塑车用材料市场竞争格局。车企要求降价、原料端成本增加,中游改性材料环节成为利润夹心层。利润沿整车、零部件、改性材料和原料环节层层摊薄,改性材料企业普遍面临“量增利减”困境。同时,原料供应的不确定性显著上升。2026年初,美伊地缘冲突推高原油价格,叠加国内多套装置停车,造成阶段性原料供给缺口。在此背景下,客户对供应稳定性的重视程度显著提高,供应保障能力已取代价格成为客户评价供应商的必备条件。 从提供材料转向解决应用问题 我国是全球最大的合成树脂、合成橡胶生产国,但车用材料领域长期呈现通用产品产能过剩、高端产品依赖进口的局面。这其中的深层矛盾来自产业链的组织方式。改性塑料企业连接化工原料企业与主机厂,但也在一定程度上形成了终端需求信息传递的“隔离层”。原料企业难以及时掌握具体应用需求,在材料方案设计和产业链价值分配中处于相对弱势地位。 如今,下游采购逻辑的变化打破了这一僵局。一方面,以A汽车为代表的主机厂在技术交流中明确提出“要看到系统化的应用解决方案,而非单纯的材料性能清单”,客户需求已从“你有什么材料”升级为“你能帮我解决什么问题”;另一方面,以B汽车为代表的头部车企力推“原子级分层解耦”采购模式,将零部件成本层层拆解至原料牌号、加工设备与工艺参数层面。这种重构为主机厂与原料企业建立直接对话创造了条件。种种信号表明,化工原料企业必须前移开发关口,深度介入车企早期的材料方案设计,加速从“卖产品”向“提供产业链综合服务”转型。 技术变革释放全产业链价值 汽车轻量化正由“单点材料替代”阶段步入“系统化降本减重”阶段,材料开发呈现三个主要方向。 一是“以塑代钢”向半结构件、大型结构件领域拓展。长玻纤增强聚丙烯等材料的强度接近金属,为全塑尾门、座椅骨架、电池包壳体等部件的材料替代提供了可能性,推动汽车轻量化从局部零件走向更广泛的结构应用。 二是材料单一化趋势逐步显现。整车部件的材料体系向聚烯烃体系集中,形成聚丙烯替代部分工程塑料、热塑性硫化橡胶(TPV)替代三元乙丙橡胶(EPDM)等技术路径,在降低成本的同时,有助于减少材料种类、简化回收处理,为整车回收利用创造条件。 三是“以料代艺”加快应用。免喷涂、高光泽等材料能够使零件一次成型即达到外观要求,减少后续加工工序,为降低制造成本、提高生产效率创造新的空间。 面对这场材料与工艺的系统变革,中国石化展现出独有的聚合优势。作为国内聚烯烃产能最大的企业,中国石化业务布局覆盖热塑性塑料、橡胶、纤维、润滑油、沥青、碳素和催化剂等领域,优势不仅在于生产规模,更在于一体化的供给能力和服务能力,可围绕终端应用组织产品研发、生产和销售,与主机厂、零部件企业及改性材料企业共同开发解决方案,在车用材料领域的结构调整中形成新的竞争优势。 (作者为化工销售公司车用材料大客户总监)
中国石油化工集团有限公司版权所有 未经授权,禁止复制或建立镜像 京ICP备 10210212号-7 号 |


