


   版权声明
《中国石化报》(电子版)的一切内容(包括但不限于文字、图片、PDF、图表、标志、标识、商标、版面设计、专栏目录与名称、内容分类标准以及为读者提供的任何信息)仅供中国石化报读者阅读、学习研究使用,未经中国石化报社及/或相关权利人书面授权,任何单位及个人不得将《中国石化报》(电子版)所登载、发布的内容用于商业性目的,包括但不限于转载、复制、发行、制作光盘、数据库、触摸展示等行为方式,或将之在非本站所属的服务器上作镜像。否则,中国石化报社将采取包括但不限于网上公示、向有关部门举报、诉讼等一切合法手段,追究侵权者的法律责任。
 日期检索
全链条技术突围 打造汽车轻量化材料新优势2026年10月27日 来源:
中国石化报 作者:
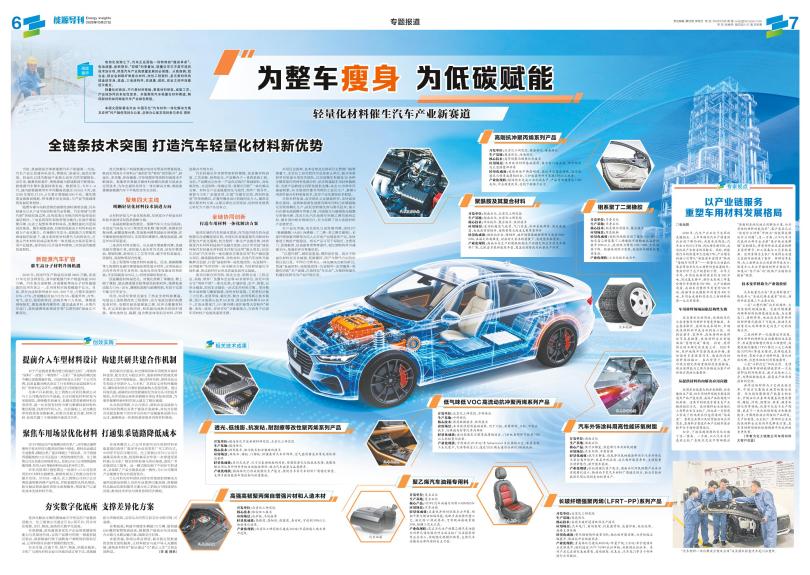
当前,我国稳居全球新能源汽车产销量第一大国,汽车产业正加速向电动化、智能化、轻量化、绿色化转型。轻量化已成为衡量产业核心竞争力的关键指标。近年来,随着续航提升、智能座舱与舒适配置不断增加,新能源汽车整车重量持续走高。数据显示,今年1~4月,国内新能源乘用车平均整备质量达1939.3千克,较2020年增长27.5%,6年累计增重超400千克。整车增重直接推高能耗,带来潜在安全风险,与产业节能减排的发展初衷相悖。 随着车重与电耗挂钩的强制性国标落地实施,汽车轻量化已从产业可选项转变为必答题。汽车领域“以塑代钢”持续拓展边界,应用范围从传统内饰件延伸至前端结构件、三电系统部件和热管理功能件;长玻纤增强聚丙烯、先进工程塑料等材料体系,支撑轻量化向更深层次推进。整车减重成效,归根结底取决于材料科技突破与产业化能力。在兼顾行车安全、续航能力与智能驾乘体验的前提下,通过系统性材料替代与结构优化,打造从汽车材料到成品制件的一体化解决方案并延伸完善产业链条,是中国石化合成材料领域二次创业的重要发展契机。 新能源汽车扩容催生高分子材料升级机遇 2025年,我国汽车产销量均突破3400万辆,连续17年位居全球首位,其中新能源汽车产销量均超1600万辆。汽车是合成树脂、合成橡胶等高分子材料最重要的应用市场之一,车用材料市场规模超千亿元。目前,单车合成树脂用量在100~300千克、占整车重量的10%~17%,合成橡胶用量占比约5%,覆盖外饰、内饰、电气、动力、轮胎和密封、结构件等六大系统。薄壁透明保险杠、微发泡聚丙烯饰件、雷达透波材料、全塑汽车尾门、高性能弹性体密封件等“以塑代钢”场景正不断深化。 庞大的整车产销基数叠加电动化带来的增量场景,推动车用高分子材料从“量的扩张”转向“质的跃升”,轻量化、多功能、环保健康、可持续循环等高附加值需求不断涌现。谁能率先掌握关键材料规模化制备与低成本应用技术,为车企提供差异化一体化解决方案,谁就能掌握新能源汽车下半场的竞争主动权。 聚焦四大主线 明晰轻量化材料技术演进方向 从材料研发与产业化视角看,车用高分子轻量化材料技术演进呈现四条清晰主线。 一是基础树脂高性能化。围绕汽车六大应用系统,开发低气味低VOC(挥发性有机物)聚丙烯、高熔抗冲聚丙烯、耐蠕变聚丙烯、发泡聚丙烯等基础专用树脂,在平衡刚韧性能的同时,实现部件薄壁化、微发泡减重,满足车内环保要求。 二是改性材料功能化。以长玻纤增强聚丙烯、高强高韧自增强片材、高性能人造木材为代表,依托纤维增强、增韧阻燃、新型加工工艺等手段,赋予材料高强度、高韧性、高耐热等综合性能。 三是工程塑料与复合材料高端化。尼龙、聚碳酸酯等工程塑料及碳纤维增强热塑性复合材料,应用场景正由内外饰件向车身骨架、电池包壳体等高强度结构拓展,可实现减重30%以上,同时保障结构安全。 四是橡胶材料绿色化。官能化溶聚丁苯橡胶、稀土顺丁橡胶、湿法混炼复合胶等绿色轮胎材料,能降低滚动阻力10%~25%,兼顾抗湿滑与耐磨性能,有助于实现节能与行车安全。 同时,电动化转型还催生了热安全材料新赛道。电池包上盖阻燃改性工程塑料、动力电池包缓冲阻燃发泡材料、电缆用耐高温聚氯乙烯、抗冲击聚脲材料等,在实现轻量化的同时,构筑起电池热失控防护屏障。锂电池软包、隔膜、复合集流体等前沿材料,同样是重点布局方向。 汽车轻量化并非简单的材料替换,而是集材料研发、工艺创新、结构优化、产业整合于一体的系统工程。当前,产业模式正由单一产品供应转向“基础原料-高性能改性-先进制件-终端应用-资源化回收”一体化解决方案。材料生产企业既要深化与改性、制件厂商合作,更要与主机厂前置协同,打破“先整车定型、再材料选型”的传统模式,在整车概念设计阶段同步介入,提前定制匹配材料方案,从源头锁定应用场景,把材料优势真正转化为下游产品竞争力。 全链协同创新打造车用材料一体化解决方案 面对旺盛的汽车轻量化需求,作为国内领先的合成树脂与合成橡胶供应商,中国石化高度重视车用新材料研发与产业化落地,充分发挥一体化产业链优势,持续推进汽车材料科技和产业融合创新:2021年完成“绿色环保汽车轻量化材料技术开发与应用”重大项目;2026年启动“汽车材料一体化解决方案及应用”科产融创重大项目,围绕基础原材料、改性材料、先进汽车制件开展集群式创新,打造“基础材料-高性能改性-先进制件-应用服务”车用材料一体化解决方案,为抢抓轻量化市场机遇、推动新材料业务高质量发展夯实基础。 该项目联合研究院、炼化企业、销售企业、工程企业、高校、制件厂及整车企业等40余家单位,依托中国石化“用研产销”一体化优势,打通研发、生产、销售、应用全链条,面向车企提供一站式车用材料方案。项目聚焦合成树脂与橡胶强链、改性材料延链、工程塑料补链三大任务,攻坚单体、催化剂、聚合、助剂等核心技术瓶颈,预计开发核心技术50余项、推出新材料牌号60余个,打造全塑尾门、PP(聚丙烯)底护板等大型制件“树脂-改性-成型-应用评价”全链条能力,为培育千亿级车用材料产业提供重要支撑。 在项目总指挥、技术总师及总部项目主管部门统筹部署下,北京化工研究院作为总体牵头单位,联合各参研单位组建专项攻关团队,已完成整车拆解及30余种关键零部件的材料性能分析,初步构建起车用材料数据库,为新产品精准定向研发提供支撑;攻克10余种车用基础树脂、30余款高性能专用料的工业化生产,掌握9项改性复合材料制备技术,筑牢产业化落地技术根基。 在技术研发端,攻关团队立足基础研究,加快成果转化落地。高熔体强度发泡聚丙烯专用料已在镇海炼化实现规模化生产;依托创新催化剂与聚合技术,扬子石化锂电池隔膜专用聚乙烯、河南炼化与镇海炼化隔膜专用聚丙烯、茂名石化汽车油箱专用聚乙烯均顺利达标,填补国内相关领域空白,有力保障了动力系统材料产业链安全。 在产业应用端,攻关团队以改性聚丙烯、改性PC(聚碳酸酯)/ABS(丙烯腈-丁二烯-苯乙烯共聚物)、长玻纤增强聚丙烯等为切入点开发产业链延伸产品,加快推进万吨级产能建设。相关产品可用于保险杠、全塑尾门、前端框架、仪表盘骨架等零部件,相比钢制构件可减重30%,低温抗冲击性能优良。 “以塑代钢”,减的是重量,增的是价值。高分子轻量化材料在安全减重、低碳循环、国产化替代方面的价值日益凸显。中国石化唯有以一体化解决方案为牵引,贯通“基础材料-高性能改性-先进制件-应用服务-资源化回收”全产业链,打造特色“车生态”,方能将轻量化机遇切实转化为产业升级红利。
中国石油化工集团有限公司版权所有 未经授权,禁止复制或建立镜像 京ICP备 10210212号-7 号 |


