


   版权声明
《中国石化报》(电子版)的一切内容(包括但不限于文字、图片、PDF、图表、标志、标识、商标、版面设计、专栏目录与名称、内容分类标准以及为读者提供的任何信息)仅供中国石化报读者阅读、学习研究使用,未经中国石化报社及/或相关权利人书面授权,任何单位及个人不得将《中国石化报》(电子版)所登载、发布的内容用于商业性目的,包括但不限于转载、复制、发行、制作光盘、数据库、触摸展示等行为方式,或将之在非本站所属的服务器上作镜像。否则,中国石化报社将采取包括但不限于网上公示、向有关部门举报、诉讼等一切合法手段,追究侵权者的法律责任。
 日期检索
战略性新兴产业和未来产业对化工新材料的需求2026年10月20日 来源:
中国石化报 作者:
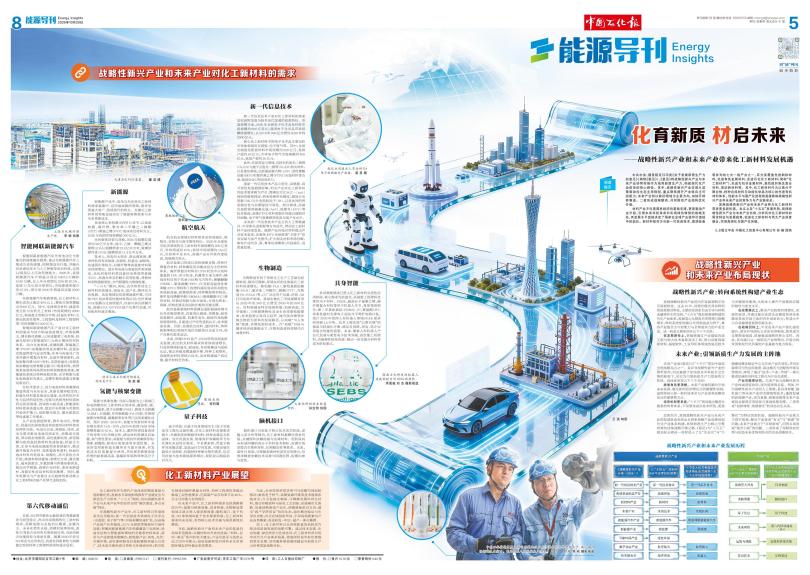
智能网联新能源汽车 智能网联新能源汽车代表电动化与智能化的深度融合趋势,通过在新能源汽车上集成先进传感器、控制器及执行器,并融合信息通信技术与人工智能等前沿科技,实现L2级及以上自动驾驶能力。2025年,我国新能源汽车产销量分别达1662.6万辆和1649万辆,比上年分别增长29%和28.2%,连续11年位居全球首位,市场渗透率提升至47.9%,预计到2030年销量将突破2500万辆。 在新能源汽车制造领域,化工新材料占整车成本比重达40%以上,整体市场规模超过8000亿元。其中,电池相关材料(涵盖各类无机与有机化工材料)市场规模约4000亿元,构成最大的细分市场;轻量化材料(主要包括改性塑料、工程塑料及特种工程塑料等)市场规模约1000亿元。 智能网联新能源汽车产业对化工新材料的需求与其产销量深度绑定,市场规模大,增长路径清晰,已形成覆盖三电系统、轻量化结构与智能感知三大核心模块的材料体系。动力电池领域,高端隔膜、聚偏氟乙烯(PVDF)功能黏结剂是关键材料,直接决定能量密度与安全性能;车身与电池包广泛采用碳纤维复合材料、长玻纤增强塑料、高发泡聚丙烯(EPP)材料,实现轻量化;电驱系统依赖耐电晕聚酰亚胺(PI)绝缘材料,热管理系统需高导热界面材料保障散热效率;智能感知系统以特种硅胶封装、光学树脂与柔性电路基材为核心,支撑车载传感器与智能设备运行。 在技术要求上,动力电池材料需兼顾高能量密度与本征安全,具备长循环稳定性;轻量化材料需具备高比强度、优异的抗冲击性与良好的成型性;电驱与热管理材料需协同实现高绝缘、高导热与耐高温;智能感知材料要求高透光率、稳定介电性能与可靠的封装保护能力,适配激光雷达、毫米波雷达等传感器工作需求。 从产业发展趋势看,整车电动化、智能化、轻量化的深度推进将直接带动材料需求结构性升级。电动化方面,高续航、快充、安全化需求推动电池向固态化、高集成化发展,带动固态电解质、高性能黏结剂、新型隔膜与耐高温封装材料快速放量;轻量化方面,车身与电池包减重需求持续提升,推动碳纤维复合材料、高性能改性塑料、轻量化泡沫材料向低成本、规模化、高可靠性方向升级,渗透率持续提高;智能化方面,激光雷达、毫米波雷达、车载影像与智能座舱普及,推动光学树脂、高频介电材料、柔性电路基材、高稳定性封装材料需求激增。同时,整车低碳化与产业链自主化趋势将推动核心化工新材料的国产化替代进程加快。 新能源 新能源产业中,风电与光伏是化工新材料需求最集中、应用最成熟的领域,需求呈现量大面广、持续迭代的特点。关键化工新材料的性能直接决定了能源转换效率与全生命周期成本。 风电核心材料集中在叶片环节,以基体树脂、碳纤维、聚对苯二甲酸乙二醇酯(PET)/聚氯乙烯(PVC)泡沫夹芯材料为主,2025年我国市场规模超300亿元。 光伏聚焦封装与背板,2025年胶膜总需求约38亿平方米,其中,乙烯–醋酸乙烯共聚物(EVA)胶膜需求22.8亿平方米,聚烯烃弹性体(POE)胶膜需求11.4亿平方米。 技术上,风电向大型化、深远海发展,要求材料具有高强度、高韧性、轻量化、耐候性、快速固化等特点,对碳纤维等高强度材料需求持续增加。受N型电池与双玻组件需求推动,光伏封装材料需具备抗电势诱导衰减(PID)、高透光率及抗蜗牛纹等性能,背板材料则侧重耐候性、水汽阻隔性与绝缘性能。 “十五五”期间,风电、光伏将带动化工新材料向高端化、绿色化、国产化、循环化方向发展。风电领域加快高模量碳纤维、可回收PET泡沫等高性能材料的应用;光伏领域POE胶膜占比持续提升,向高可靠共挤膜升级,高端EVA与PVDF国产化替代加速,可回收材料逐步落地。 氢能与核聚变能 氢能与核聚变能(当前以氢能为主)领域已形成清晰的化工新材料应用体系,覆盖制、储、运、用全链条,质子交换膜(PEM)、阴离子交换膜(AEM)、PI隔膜、专用聚酰胺(PA)内胆、纤维增强聚合物管道、氟橡胶密封件等已实现规模化应用。预计2025~2035年,氢能专用新材料年复合增长率在15%~20%;2030年我国PEM市场规模将超50亿元。技术上,膜材料需具备高质子传导率与化学稳定性,储运材料需满足抗氢脆、高气密性要求,双极板与密封件需兼顾导电/绝缘、耐腐蚀、耐高压氢渗透等多重性能。未来研发将聚焦延长膜寿命与提升效率,开发低成本抗氢脆复合材料,并拓展至核聚变能所需的耐极端高温、强辐射环境的特种高分子材料。 航空航天 航空航天领域对材料需求呈现高端化、极限化、定制化与高可靠性特征。2025年全球航空航天领域的化工新材料市场规模约200亿美元,年均增速约10%;我国市场规模约150亿元,自给率不足45%,高端产品对外依存度较高,发展潜力很大。 航空装备已形成以高性能聚合物、特种纤维复合材料、特种橡胶及功能涂层为主的材料体系。碳纤维复合材料在C919机型中占结构重量的12%,用于机身、机翼等主承力部件;蜂窝材料应用于次承力结构与内饰件;聚醚醚酮(PEEK)、聚苯硫醚(PPS)、PI及耐高温改性聚苯醚(PPO)等特种工程塑料满足发动机和航电系统耐高温、耐腐蚀需求;特种橡胶密封制品、聚甲基丙烯酸甲酯(PMMA)/聚碳酸酯(PC)透明材料、环氧结构胶与航空涂料,分别为密封、视窗、结构连接及表面防护提供关键支撑。 航空装备领域材料需满足适配极端环境与长寿命服役要求,具备高比强度、高模量、耐高低温循环、耐盐雾、抗紫外老化、耐疲劳及阻燃低烟等特性,且需通过严苛的适航认证,技术壁垒显著。目前,高端航空涂料、透明材料、特种树脂等细分领域市场仍由欧美日企业主导,国产化替代需求迫切。 未来,伴随C919量产、C929研制及商业航天发展,航空航天材料需求将持续高速增长。行业将围绕轻量化、耐高温、多功能集成与适航认证,重点突破高模量碳纤维、特种工程塑料、高端密封材料等核心技术,加快构建国产供应链,提升材料自给率。 量子科技 量子科技(以量子信息领域为主)处于实验室向工程化过渡初期,对化工新材料直接需求极少,关键系统依赖超导材料、特种金属及无机晶体。仅在低温封装、绝缘保护等辅助环节存在潜在未显性化需求。中长期来看,若量子器件向高集成度、室温运行方向发展,可能会催生超低介电损耗、抗辐射特种聚合物的需求,但应用前景与技术路线紧密绑定,现阶段以跟踪前沿为主。 新一代信息技术 新一代信息技术产业对化工新材料的需求呈现高附加值与技术迭代加速的双重特征。市场规模方面,2025年全球电子化学品及材料市场规模约600亿美元;我国电子化学品市场规模持续增长,从2018年936亿元增为2025年约2000亿元。 核心化工新材料中的电子化学品主要包括半导体领域用光刻胶、电子特气等。其中,全球光刻胶及配套材料市场规模约220亿元,我国产值约62亿元;全球电子特气市场规模约400亿元,我国产值约25亿元。 此外,在新型显示领域,包括有机发光二极管(OLED)与量子点发光二极管(QLED)相关材料,以及通信领域,包括液晶聚合物(LCP)、改性聚酰亚胺(MPI)和聚四氟乙烯(PTFE)天线材料等方面,我国企业已初具竞争力。 受新一代信息技术产品小型化、高精度、高可靠性发展趋势影响,相关产业对化工新材料的技术要求极为严苛,需满足万亿分之一(ppt)级别的极限纯度、纳米级图形化精度、超低介电常数(DK)与介电损耗因子(Df),以及优异的界面稳定性与长期服役可靠性。细分领域,高端光刻胶需突破氟化氩(ArF)、极紫外(EUV)等技术瓶颈,高端PTFE材料需提升性能以摆脱对外依赖,电子特气需兼顾高纯度与国产化水平。 未来新一代信息技术产业正向人工智能融合、半导体先进制程等方向迭代,带动化工新材料产业持续发展。随着产业升级对材料提出严苛技术要求,应聚焦EUV光刻胶等“卡脖子”技术突破与国产化替代,扩大相关材料市场份额,推动产业向苏、鲁、粤等区域集聚,向高端化、高质量发展。 生物制造 生物制造有利于传统化工生产工艺绿色低碳转型,推动可降解、环境友好的生物基化工新材料快速增长。聚乳酸(PLA)、聚羟基脂肪酸酯(PHA)、聚对苯二甲酸丙二醇酯(PTT)、生物基PA(PA5X)等,已广泛应用于包装、纺织、3D打印及医疗领域。我国生物化工市场规模有望从2025年的300亿元增至2030年的800亿元。材料需满足特定场景性能(如耐高温、力学强度)、可堆肥降解性及全生命周期低碳要求,技术趋势正转向以秸秆、城市废弃物等非粮生物质为原料的发展路径,以突破“与人争粮”瓶颈,并降低原料成本。在“双碳”目标与循环经济政策推动下,生物制造将持续替代石油基材料。 脑机接口 脑机接口目前处于核心技术攻关阶段,受植入安全性等制约,化工新材料规模化需求有限,关键部件依赖硅基与金属材料。现阶段尚未形成明确的高分子材料技术指标,仅潜在场景隐含生物相容性、长期稳定性等需求。未来,柔性PI基底、可降解封装材料或有应用潜力,但需求释放依赖技术突破与明确监管,短期内参与度低。 具身智能 具身智能领域已进入化工新材料实质性应用阶段,核心需求为轻量化、高强度工程塑料及柔性电子材料。PEEK、超高分子量聚乙烯、碳纤维复合材料等用于机器人关节、骨架等结构件;聚二甲基硅氧烷(PDMS)、PI、聚氨酯(PU)等柔性基材支撑电子皮肤与可弯折电路开发。预计2030年我国人形机器人领域PEEK需求将突破1.5万吨。技术上需实现“以塑代钢”的强度与轻量化平衡,满足自润滑、导电、低介电等复合性能的需要。未来,随着人形机器人产业化加速与柔性电子技术突破,高性能工程塑料、功能弹性体及传感-驱动一体化复合材料将成为研发重点。 第六代移动通信 目前,6G研究聚焦太赫兹通信等基础理论与原型验证,尚未形成明确的化工新材料需求,高频电路与天线仍以陶瓷、金属为主。未来在柔性天线、高频封装等领域,改性PI等低介电材料有望得到应用,当前尚缺乏性能指标与场景支撑。随着2030年前后6G商业化应用临近,具备优异耐候性与高频稳定性的特种工程塑料需求将逐步显现。
中国石油化工集团有限公司版权所有 未经授权,禁止复制或建立镜像 京ICP备 10210212号-7 号 |


